
Assurance obligatoire pour les Propriétaires bailleurs
Vous louez un appartement, une maison, un immeuble ou un local commercial ? L’assurance propriétaire non occupant — dite assurance PNO — protège votre bien et votre responsabilité quand vous n’y habitez pas. Depuis la loi ALUR, elle est même obligatoire pour tout copropriétaire bailleur.
Agents généraux exclusifs AXA, nous sommes spécialistes de l’assurance des propriétaires bailleurs. Nous étudions votre bien, votre mode de location et les garanties réellement utiles, puis nous vous remettons un devis clair, sans engagement.
L’essentiel en 30 secondes : l’assurance de la copropriété couvre les parties communes, celle de votre locataire couvre ses meubles et les risques locatifs. Entre les deux, il reste un trou : votre responsabilité de propriétaire, les périodes de vacance locative et les sinistres que personne ne prend en charge. C’est exactement ce que couvre la PNO.
Obtenez votre devis assurance PNO gratuit
Réponse personnalisée d’un conseiller AXA, sans engagement.
Assurance PNO et loi ALUR : ce que dit exactement la loi
La loi ALUR (loi n° 2014-366 du 24 mars 2014 pour l’accès au logement et un urbanisme rénové) a introduit l’article 9-1 dans la loi du 10 juillet 1965 sur la copropriété.
Une obligation d’assurance pour tous les copropriétaires
Cet article impose à chaque copropriétaire — qu’il occupe son lot ou qu’il le loue — de s’assurer au minimum en responsabilité civile. Le syndicat des copropriétaires, de son côté, doit assurer l’immeuble contre les risques de responsabilité civile dont il doit répondre.
Autrement dit : si votre bien locatif se situe dans un immeuble en copropriété, l’assurance propriétaire non occupant n’est pas une option. Le syndic peut d’ailleurs vous en réclamer l’attestation.
Et si votre bien n’est pas en copropriété ?
Pour une maison individuelle ou un immeuble en monopropriété, la loi ALUR ne crée pas d’obligation. La PNO reste toutefois vivement recommandée : sans elle, aucun contrat ne prend le relais lorsque le logement est vide ou lorsque l’assurance de votre locataire fait défaut.
Le conseil de nos experts : ne confondez pas obligation légale et protection réelle. Une PNO limitée à la seule responsabilité civile respecte la loi… mais ne vous indemnisera pas si un incendie ravage votre appartement pendant une période de vacance locative. Faites étudier vos garanties, pas seulement votre conformité.
Pourquoi souscrire une assurance propriétaire bailleur ? Les 4 trous de couverture
Beaucoup de bailleurs pensent être couverts « par ailleurs ». Dans les faits, quatre situations très courantes ne relèvent ni du syndic, ni du locataire.
1. Le logement est vide entre deux locataires
Pendant une vacance locative, entre deux baux ou pendant des travaux, plus aucun contrat de locataire ne protège le logement. Un dégât des eaux, un incendie ou un acte de vandalisme reste alors intégralement à votre charge.
2. Votre locataire n’est pas — ou plus — assuré
Le locataire a l’obligation de s’assurer contre les risques locatifs et de vous fournir une attestation chaque année. Dans la réalité, un contrat peut être résilié pour non-paiement en cours de bail, sans que vous en soyez informé. La PNO intervient alors en relais.
3. Votre responsabilité de propriétaire est engagée
Un défaut d’entretien, un vice de construction, une infiltration par la toiture, une canalisation encastrée qui cède : la responsabilité recherchée est celle du propriétaire, pas celle de l’occupant. Vos voisins, votre locataire ou la copropriété peuvent se retourner contre vous.
4. Le sinistre échappe au contrat de la copropriété
L’assurance de l’immeuble couvre les parties communes. Vos parties privatives, vos embellissements et vos aménagements n’en font pas partie. S’ajoutent les franchises et les exclusions du contrat collectif, qui restent à votre charge.
| Situation | Assurance du syndic | Assurance du locataire | Assurance PNO |
|---|---|---|---|
| Sinistre dans les parties communes | Oui | Non | En complément |
| Mobilier et effets du locataire | Non | Oui | Non |
| Logement vacant entre deux baux | Non | Non | Oui |
| Locataire non assuré au moment du sinistre | Non | Non | Oui |
| Défaut d’entretien ou vice de construction | Non | Non | Oui* |
| Embellissements et aménagements privatifs | Non | Partiellement | Oui |
*RC envers les tiers : oui — Dommages à votre bien : selon contrat (le défaut d’entretien caractérisé est généralement exclu)
Un doute sur votre couverture actuelle ?
Nous analysons gratuitement votre contrat existant et vous remettons un comparatif garantie par garantie.
Les garanties de votre contrat AXA propriétaire non occupant
Notre offre PNO couvre appartements, maisons, immeubles entiers et locaux commerciaux, en location vide, meublée ou en LMNP. Un seul contrat, un seul interlocuteur, une attestation immédiate pour votre syndic.
| Garantie | Ce qu’elle couvre concrètement |
|---|---|
| Responsabilité civile propriétaire | Les dommages causés aux voisins, aux tiers, à la copropriété ou à votre locataire du fait du bâtiment : infiltration, chute d’élément, défaut d’entretien. C’est la garantie exigée par la loi ALUR. |
| Incendie, explosion, foudre | La reconstruction ou la remise en état de votre bien après un sinistre incendie, y compris les dommages électriques. |
| Dégâts des eaux | Fuites, ruptures de canalisation, infiltrations, avec recherche de fuite et recours contre les voisins. |
| Catastrophes naturelles et technologiques | Inondation, sécheresse et retrait-gonflement des argiles, mouvement de terrain. Indemnisation subordonnée à la publication d’un arrêté interministériel de reconnaissance de l’état de catastrophe naturelle. |
| Vol et vandalisme | Les détériorations et vols portant sur le bâtiment et vos équipements (les effets personnels du locataire relèvent de son propre contrat). Des conditions particulières s’appliquent en période d’inoccupation prolongée : nous vous précisons ce seuil au devis. |
| Bris de glace | Fenêtres, baies vitrées, vérandas, miroirs fixés et éléments vitrés du logement. |
| Embellissements et aménagements | Vos travaux d’amélioration, revêtements et équipements privatifs, garantis jusqu’à 5000 € dans notre offre. (montant en vigueur au 01/2026, susceptible d’évolution — voir conditions particulières) |
| Défense et recours | La prise en charge de votre défense et des démarches pour obtenir réparation auprès du responsable d’un sinistre. |
| Options sur mesure | Perte de loyers après sinistre, protection juridique du bailleur, garantie loyers impayés (GLI), mobilier en location meublée, immeuble entier ou local professionnel. |
Bon à savoir : votre attestation PNO est disponible dès la mise en place du contrat. Vous pouvez la transmettre immédiatement à votre syndic, à votre agence de gestion locative, à votre banque si elle la réclame dans le cadre d’un financement ou à votre notaire au moment de l’acquisition.
Quels biens assurons-nous en propriétaire non occupant ?
Chaque configuration a ses propres risques. Nous partons toujours de la nature du bien, de son usage et de son mode de location pour construire vos garanties.
Logements loués
- Appartement en copropriété, vide ou meublé
- Maison individuelle mise en location
- Studio étudiant et colocation
- Location meublée non professionnelle (LMNP)
- Location saisonnière et courte durée
- Logement en attente de location ou de vente
Immeubles et investissements
- Immeuble de rapport entier
- Bien détenu en SCI familiale ou patrimoniale
- Investissement locatif défiscalisé
- Bien reçu en succession ou en indivision
- Résidence secondaire mise en location
- Parking, box et cave loués séparément
Locaux professionnels
- Local commercial en pied d’immeuble
- Bureau et cabinet loués à un professionnel
- Murs de boutique et de restaurant
- Local artisanal
Votre situation est particulière — indivision, immeuble ancien, bien en travaux, logement inoccupé de longue date ? Parlez-nous-en : c’est précisément le rôle d’un spécialiste de trouver la solution adaptée.
Comment obtenir votre devis assurance propriétaire non occupant ?
Notre process est volontairement court. Trois étapes, aucune donnée inutile demandée.
- Vous remplissez le formulaire en ligne — type de bien, surface, nombre de pièces, situation locative (vide, meublé, LMNP, en recherche de locataire) et coordonnées.
- Un conseiller AXA étudie votre dossier — nous vérifions votre obligation au titre de la loi ALUR, nous identifions les risques réels du bien et nous écartons les garanties superflues.
- Vous recevez votre devis détaillé — garanties, plafonds, franchises et cotisation, expliqués ligne par ligne. Sans engagement.
Les informations à préparer
- L’adresse et la nature du bien (appartement, maison, immeuble, local) ;
- La surface et le nombre de pièces principales ;
- Le mode de location : vide, meublé, LMNP, saisonnier, ou logement actuellement vacant ;
- La présence éventuelle d’une dépendance, d’un garage ou d’une véranda ;
- Votre assureur actuel, la date d’échéance et l’historique de sinistres.
Comparatif : les 5 points à vérifier avant de signer votre PNO
Un bon comparatif d’assurance PNO ne se limite pas au montant de la cotisation. À prix voisin, deux contrats peuvent offrir des protections très différentes.
- Le périmètre exact de la garantie : le contrat se limite-t-il à la responsabilité civile, ou couvre-t-il aussi les dommages au bien lui-même ?
- La clause de vacance locative : au bout de combien de jours d’inoccupation les garanties sont-elles réduites ou suspendues ? C’est le point le plus souvent négligé.
- Le traitement des embellissements : vos travaux d’amélioration sont-ils indemnisés, et à quelle hauteur ?
- Les franchises : une cotisation attractive dissimule parfois une franchise élevée sur chaque dossier, dégâts des eaux compris.
- La gestion des sinistres : avez-vous un interlocuteur identifié, joignable, capable de coordonner l’expertise avec le syndic ?
Notre recommandation : demandez toujours les conditions générales avant de signer et faites-vous expliquer les exclusions. Un bon spécialiste vous dit aussi ce que le contrat ne couvre pas.
Combien coûte une assurance PNO et est-elle déductible ?
La cotisation d’une assurance propriétaire non occupant dépend de plusieurs critères : la localisation du bien, sa surface, sa nature, le mode de location, le niveau de garanties retenu et votre historique de sinistres. Un studio meublé en centre-ville et un immeuble entier n’ont évidemment pas le même profil de risque.
Bonne nouvelle sur le plan fiscal : si vous déclarez vos loyers au régime réel — revenus fonciers en location vide, ou BIC en LMNP — la prime d’assurance PNO constitue une charge déductible de vos revenus locatifs. Au régime micro-foncier ou micro-BIC, l’abattement forfaitaire couvre déjà l’ensemble de vos charges : aucune déduction supplémentaire n’est possible.
Ces éléments sont donnés à titre informatif et peuvent évoluer. Faites-les valider par votre conseiller ou votre expert-comptable.
Pourquoi choisir notre agence AXA pour votre assurance PNO ?
- La solidité d’AXA, l’un des premiers assureurs mondiaux, avec des garanties éprouvées pour les propriétaires bailleurs.
- Un conseil humain : vous parlez à un spécialiste de l’investissement locatif, pas à un simple comparateur de tarifs.
- Une agence de proximité et réactive, agents généraux exclusifs AXA, immatriculés à l’ORIAS.
- Une attestation immédiate à transmettre à votre syndic ou à votre gestionnaire locatif.
- Un accompagnement dans la durée : vos garanties évoluent avec votre patrimoine, du premier appartement à l’immeuble de rapport.
Prêt à mettre votre bien locatif en conformité ?
Remplissez le formulaire : un conseiller AXA vous rappelle et vous transmet votre devis assurance propriétaire non occupant personnalisé, gratuitement et sans engagement.
Foire aux Questions (FAQ) – Assurance propriétaire non occupant : vos questions fréquentes
Est-ce obligatoire d’avoir une assurance Propriétaire Non Occupant en copropriété et pourquoi ?
Oui, en copropriété la responsabilité civile personnelle du propriétaire est obligatoire et la formule Propriétaire Non Occupant (PNO) couvre ce risque. L’assurance multirisque immeuble ne couvre pas nécessairement les éléments privés comme les embellissements ou le contenu situés dans les parties privatives.
Quelle est la différence entre l’assurance Propriétaire Non Occupant et l’assurance Multirisques Immeuble ?
L’assurance PNO protège la responsabilité civile du propriétaire envers les locataires et les tiers, tandis que l’assurance Multirisques Immeuble couvre généralement l’immeuble lui‑même et ses parties communes, sans nécessairement prendre en charge les biens et éléments privés situés dans les parties privatives.
Que couvre le contrat PNO AXA et quelles extensions peuvent être souscrites ?
Le contrat PNO AXA couvre l’appartement ou la maison en tant que Propriétaire Non Occupant, l’immeuble en tant que Multirisques Immeuble et la responsabilité civile du local commercial (avec une option dommages). Des extensions utiles incluent les dommages aux appareils électriques, la garantie “meublé” et la responsabilité civile vie privée.
En cas de sinistre, comme un dégât des eaux ou un incendie, comment agit le PNO ?
En cas de sinistre, le PNO peut prendre en charge les dommages relevant de la responsabilité civile du propriétaire et, selon les options choisies, peut couvrir le mobilier du locataire ou les embellissements, même lorsque les dégâts surviennent dans les parties privatives non protégées par l’assurance immeuble.
Pourquoi demander un devis et quels avantages offre l’offre AXA ?
Demander un devis permet de comparer notre offre et les tarifs. L’offre AXA est adaptée aux obligations de la Loi Alur pour les Propriétaires Bailleurs et propose des garanties étendues comme le remboursement d’emprunt ou de loyers en cas de sinistre majeur, des garanties jusqu’à 5000 € pour les aménagements et des options complémentaires telles que le dommage aux appareils électriques ou la garantie meublé.
Est-il nécessaire en copropriété de souscrire à une assurance Propriétaire Non Occupant ?
Oui, seule la formule Propriétaire Non Occupant (PNO) couvre la responsabilité civile personnelle du propriétaire.
D’autre part, l’assurance multirisque immeuble ne couvre pas tous les événements pouvant survenir dans les parties privatives du bien immobilier(embellissements, contenu…).
Pourquoi la responsabilité civile personnelle du propriétaire est-elle indispensable ?
Le propriétaire n’est généralement pas couvert par l’assurance multirisque immeuble si sa responsabilité personnelle est engagée.
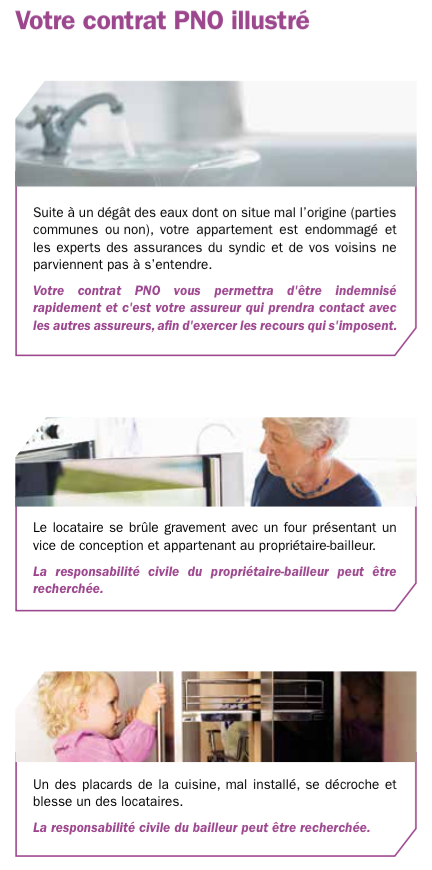
Exemple : l’enfant du locataire se brûle avec le four appartenant au copropriétaire qui présente un vice de conception.
Qui prend en charge ce sinistre ?
La responsabilité personnelle du propriétaire est engagée. L’assurance PNO couvre ce sinistre.
En cas de sinistre dégât des eaux, incendie ou vol, que se passe-t-il ?
. Dans le cas d’un dégât des eaux consécutif au gel des canalisations d’un appartement vide (ex : le chauffage individuel est coupé, mais pas l’eau), l’assurance PNO est totalement appropriée. Car, les dégâts dans l’appartement (contenu, embellissements sauf l’immobilier) resteraient à la charge du propriétaire.
. Suite à un sinistre incendie, le mobilier laissé par le propriétaire à son locataire est garanti par la formule PNO (si l’option « garantie meublé » est souscrite).
. Suite à une tentative de vol, la porte palière de l’appartement est détériorée. Le coût de la réparation de la porte peut rester à la charge du propriétaire. En effet, ce sinistre est explicitement exclu dans certains contrats d’assurance multirisque immeuble. Par ailleurs, le locataire est obligé de s’assurer uniquement au titre de sa responsabilité locative. S’il n’a pas souscrit de garantie vol, son assurance habitation n’interviendra pas.
Le locataire se brûle gravement avec un four présentant un vice de conception et appartenant au propriétaire-bailleur.
La responsabilité civile du propriétaire-bailleur peut être recherchée.
La porte palière de l’appartement loué est détériorée à la suite d’un vol et le locataire n’a pas souscrit de garantie vol.
L’assurance habitation du locataire n’interviendra pas pour l’indemniser du coût des réparations nécessaires. De plus, ce type de sinistre n’est pas garanti par les contrats d’assurance multirisque immeuble.
Une fuite provenant d’une canalisation collective détériore votre logement. Une franchise est appliquée par le contrat d’assurance multirisque immeuble sur le sinistre.
L’assurance PNO prend en charge le montant de la franchise.
Suite à un dégât des eaux dont on situe mal l’origine (parties communes ou non), votre appartement est endommagé et les experts des assurances du syndic et de vos voisins ne parviennent pas à s’entendre.
Votre contrat PNO vous permettra d’être indemnisé rapidement et c’est votre assureur qui prendra contact avec les autres assureurs, afin d’exercer les recours qui s’imposent.
L’assurance PNO est-elle obligatoire ?
Oui si votre bien est situé en copropriété. L’article 9-1 de la loi du 10 juillet 1965, créé par la loi ALUR de 2014, impose à chaque copropriétaire — occupant ou non — de s’assurer au minimum en responsabilité civile. Pour une maison individuelle hors copropriété, la PNO n’est pas obligatoire mais reste fortement recommandée.
Mon locataire est déjà assuré : dois-je quand même souscrire une PNO ?
Oui. L’assurance de votre locataire couvre ses biens et les risques locatifs, pas votre responsabilité de propriétaire. Elle ne joue plus si le logement est vacant, si le contrat du locataire a été résilié à votre insu, ou si le sinistre provient d’un défaut d’entretien ou d’un vice du bâtiment.
Quelle différence entre PNO et multirisque immeuble ?
La multirisque immeuble est souscrite par le syndicat des copropriétaires et couvre les parties communes. La PNO est votre contrat personnel : elle protège votre lot privatif, vos embellissements et votre responsabilité de propriétaire. Les deux sont complémentaires, pas redondants.
Suis-je couvert quand mon logement est vide entre deux locataires ?
Oui, c’est l’un des principaux intérêts de la PNO. Pendant la vacance locative, aucun contrat de locataire ne protège le bien. Vérifiez toutefois la clause d’inoccupation de votre contrat : au-delà d’une certaine durée d’inoccupation continue, certaines garanties peuvent être réduites. Nous vous indiquons ce seuil au moment du devis.
La PNO couvre-t-elle une location meublée ou un LMNP ?
Oui. Nous assurons les biens loués vides comme meublés, y compris en LMNP et en location saisonnière. En meublé, une garantie mobilier est particulièrement pertinente puisque l’équipement du logement vous appartient.
Puis-je assurer un immeuble entier ou un local commercial ?
Oui. Notre contrat couvre trois familles de biens : les appartements et maisons, les immeubles entiers et les locaux commerciaux ou professionnels. Les garanties et les capitaux sont ajustés à la configuration et à l’activité exercée par le preneur.
La prime d’assurance PNO est-elle déductible de mes impôts ?
Au régime réel — revenus fonciers en location vide ou BIC en LMNP — la prime est une charge déductible de vos revenus locatifs. Au micro-foncier ou micro-BIC, l’abattement forfaitaire intègre déjà vos charges : aucune déduction complémentaire n’est possible.
Que se passe-t-il si je n’ai pas d’assurance PNO en copropriété ?
Vous n’êtes pas en conformité avec la loi ALUR. En cas de sinistre, vous supportez personnellement les réparations, les recours des voisins et la franchise du contrat de la copropriété. Le syndic peut vous mettre en demeure de justifier d’une assurance, et votre responsabilité peut être recherchée en justice.
Comment obtenir mon attestation d’assurance PNO pour le syndic ?
Votre attestation est éditée dès la mise en place du contrat et vous est transmise immédiatement. Vous pouvez l’adresser à votre syndic, à votre agence de gestion locative ou à votre banque. Notre agence peut vous la renvoyer à tout moment sur simple demande.
Puis-je changer d’assurance propriétaire non occupant en cours d’année ?
Oui. Vous pouvez résilier à l’échéance annuelle, en respectant le préavis prévu au contrat. Si vous êtes une personne physique et que le bien n’entre pas dans le cadre d’une activité professionnelle, vous pouvez également résilier à tout moment après un an de contrat (résiliation infra-annuelle, art. L. 113-15-2 du code des assurances). Attention : cette faculté ne s’applique pas aux contrats souscrits par une société, notamment une SCI. Un changement de situation modifiant le risque ouvre par ailleurs un droit de résiliation. Dans tous les cas, nous prenons en charge les démarches auprès de votre ancien assureur.